Premier échange
Environ 20 minutes pour préciser votre besoin et le périmètre à évaluer.
Fonds de commerce
Artis examine la rentabilité de l’activité, son marché et les éléments compris dans le fonds. Le rapport présente une fourchette de valeur et les facteurs qui peuvent la faire évoluer.
Honoraires
À partir de 490 € HT
Fonds de commerce
La valeur d’un fonds de commerce : restaurant, commerce, hôtel, officine, activité artisanale.
Prix hors taxes, TVA de 20 %. Le prix est fixé avec la lettre de mission, selon le travail à fournir.
Premier échange sans engagement. Réponse sous un jour ouvré.
« J’avais une idée de ce que valait mon hôtel, mais rien pour l’étayer. Le dossier m’a montré où je me situais réellement, et m’a permis de négocier ma cession avec autre chose que mon intuition. »
Ce que chaque point produit dans le rapport. Les illustrations viennent du rapport d’exemple, un cas fictif, ou de notre méthodologie.
Les états financiers des trois derniers exercices permettent d’analyser l’évolution de l’activité. La rémunération du dirigeant, les loyers liés et les éléments non récurrents sont examinés pour apprécier la performance récurrente. Le rapport sépare le réalisé du prévisionnel.
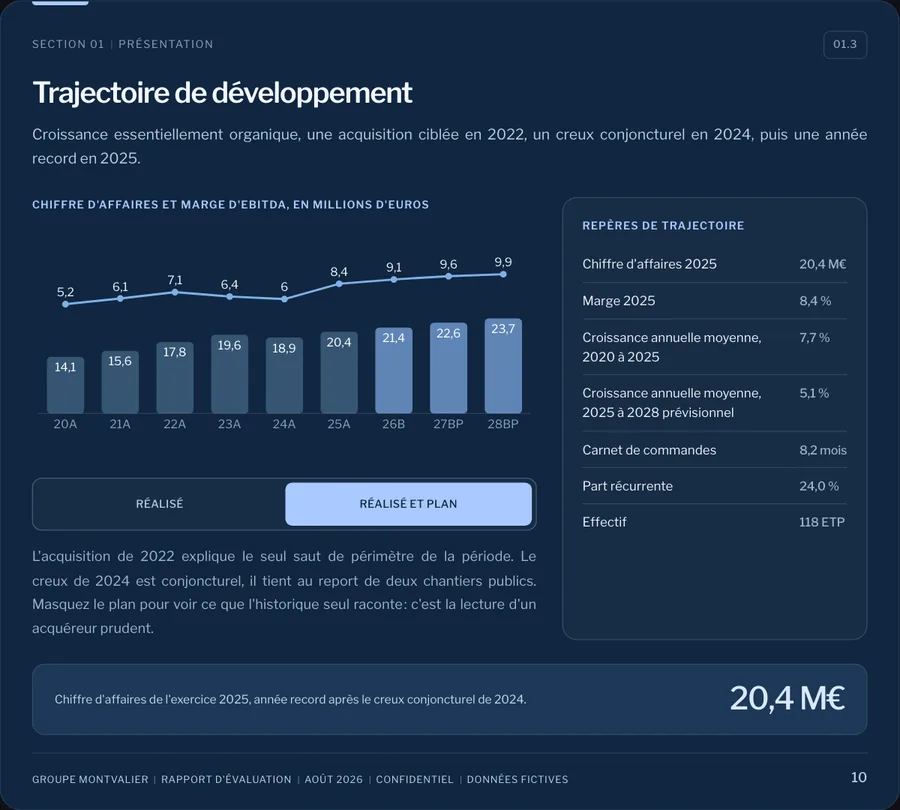
La clientèle, la concurrence et les perspectives sectorielles complètent la lecture des comptes. Leur incidence sur les hypothèses de valorisation est expliquée.
Ce que le marché implique pour l’entreprise.
Des perspectives économiques étayées. Sources selon le dossier.
Le résultat qui compte est celui que dégagerait le fonds entre d’autres mains. Votre rémunération est comparée au coût d’un salarié équivalent, charges comprises. Le loyer versé à une SCI liée et les éléments non récurrents sont retraités.
Les sept retraitements examinés
De valeur en plus au multiple médian, environ, quand l’excédent brut passe de 78 à 84 k€ dans l’exemple chiffré de cette page.
21 k€
Le rapport examine les éléments pertinents au regard de l’activité et du périmètre convenu. Les caractéristiques du bail et les conditions de transfert documentées constituent des points d’attention pour l’évaluation. Leur qualification juridique relève des conseils de l’opération.
Quatre points à vérifier avant toute négociation
Le fonds est l’outil : clientèle, enseigne, droit au bail, matériel, licences.
Les références sectorielles et les méthodes pertinentes sont confrontées aux caractéristiques du fonds. Le rapport explique la fourchette retenue et les limites des données utilisées.
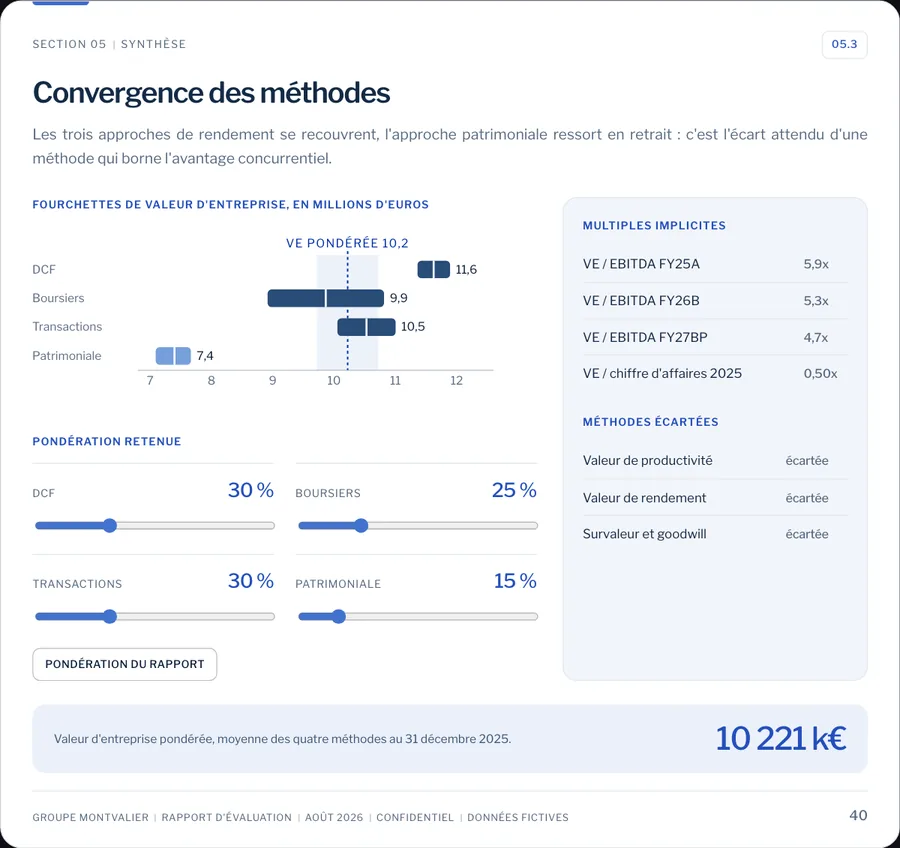
Les actions sont classées selon leur impact potentiel et leur faisabilité. Elles portent notamment sur la rentabilité, la clientèle et l’autonomie de l’activité. Leur incidence est estimée lorsque les informations le permettent.
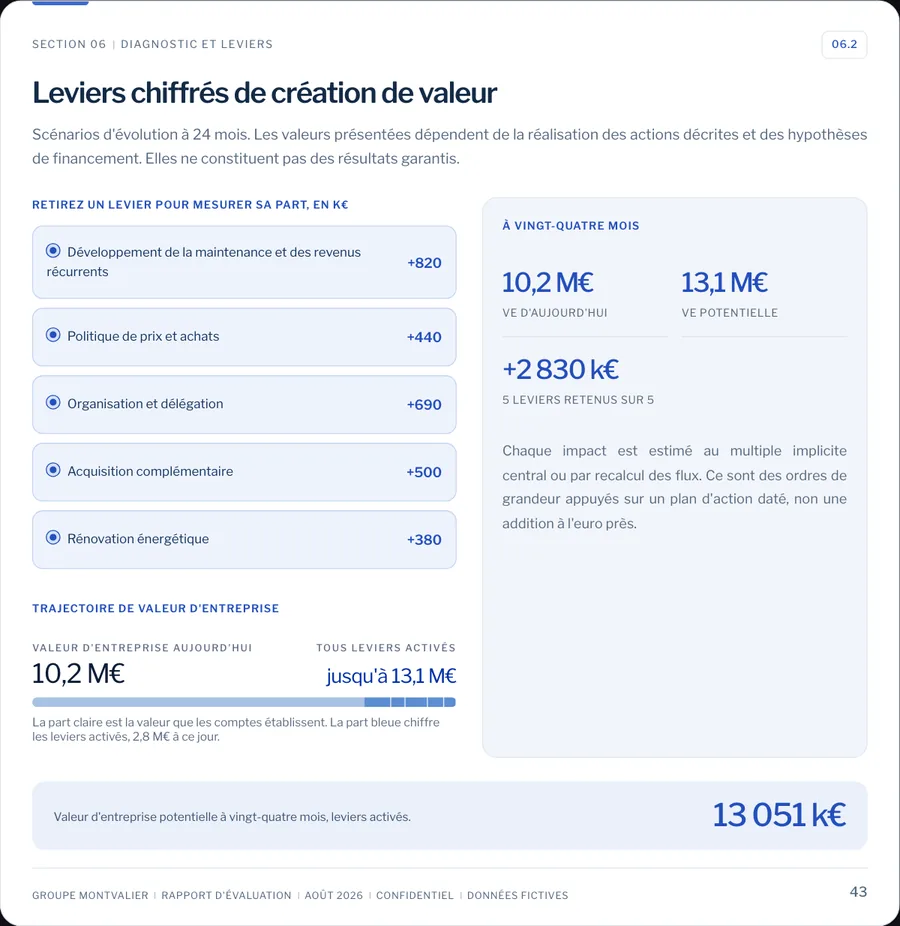
L’excédent brut publié, retraité de la rémunération de l’exploitant, du loyer versé à une SCI liée et des éléments non récurrents.
Durée restante, écart au loyer de marché, clause de destination, risque de déplafonnement.
La trésorerie, les créances et les dettes restent au vendeur, sauf accord contraire. Le stock se traite à part.
Le pourcentage de chiffre d’affaires et le multiple d’excédent brut, lus l’un contre l’autre.
Une clientèle attachée à votre personne ne se transmet pas entièrement. Le rapport en examine l’incidence sur la continuité de l’activité.
Ce qui soutient la valeur, ce qui la limite, et ce qu’un repreneur regardera en premier.
Le rapport Montvalier illustre la présentation des travaux et la justification des hypothèses. Il porte sur un groupe fictif de 20,4 M€ de chiffre d’affaires, dont le périmètre diffère de celui d’un fonds de commerce.
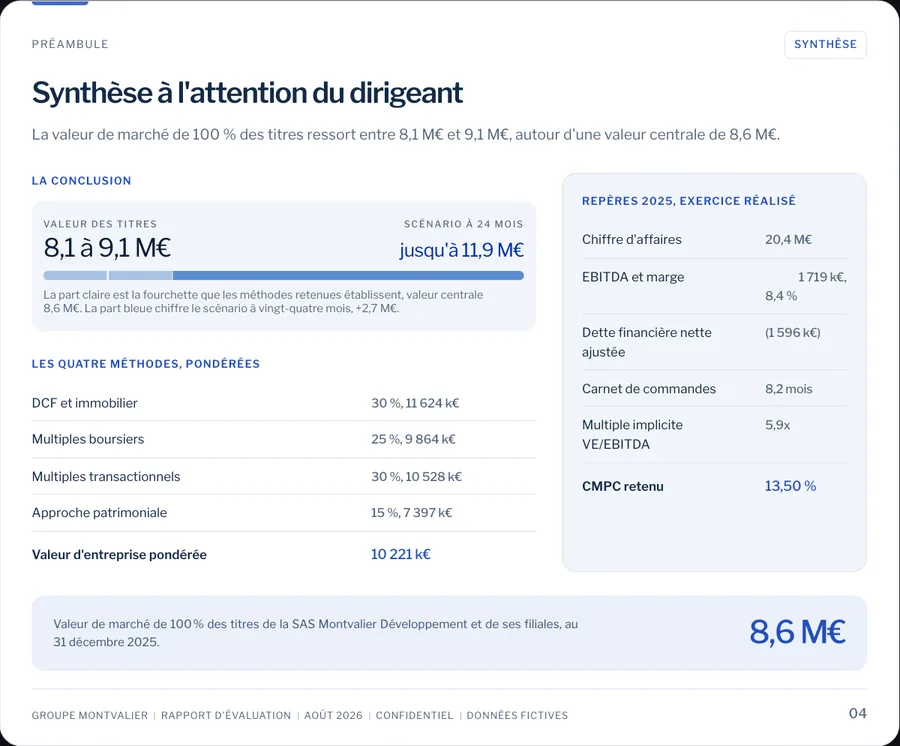
La conclusion de valeur
Fourchette de valeur des titres à la date d’évaluation, valeur centrale et principales hypothèses. Les scénarios d’évolution sont présentés séparément.
Un restaurant reconstitué : 720 k€ de chiffre d’affaires toutes taxes comprises, 78 k€ d’excédent brut publié.
1 Les retraitements
Excédent brut publié
78 k€
Tel qu’il ressort des états financiers
Rémunération du dirigeant
15 k€ en moins
Le gérant se verse 30 k€ quand un salarié coûterait 45 k€
Loyer versé à la SCI familiale
12 k€ en plus
54 k€ payés pour un loyer de marché de 42 k€
Remise en état non récurrente
9 k€ en plus
Sinistre de l’exercice, sans caractère répétitif
Excédent brut normatif
84 k€
La base réelle de la valorisation
2 La fourchette
210 à 378 k€
Le multiple de la restauration de notre référentiel, de 2,5x à 4,5x, appliqué au résultat retraité. Valeur centrale : 294 k€.
3 La lecture
21 k€
La base passe de 78 à 84 k€. Dans cet exemple, un retraitement de 6 k€ représente 21 k€ de valeur au multiple de 3,5.
Exemple repris de notre analyse sur la valorisation d’un fonds de commerce. Multiple de la restauration : notre référentiel sectoriel, publié le 28 août 2026.
Un fonds de commerce ou une entreprise : deux prix de départ.
Un fonds de commerce s’évalue comme un actif : sa rentabilité, son bail, sa clientèle et les références de son métier.
C’est pourquoi l’évaluation commence à 490 € HT.
Une entreprise demande une étape de plus : le passage de la valeur de l’activité à celle de ses titres, après dette nette et ajustements.
C’est pourquoi l’évaluation commence à 890 € HT.
La lettre de mission dessine les contours de la mission : ce qu’il y a à valoriser et la stratégie à adopter.
Le prix est fixé ensuite, selon le travail à fournir.
Prix hors taxes, TVA de 20 %.
Environ 20 minutes pour préciser votre besoin et le périmètre à évaluer.
Les travaux, les honoraires et le calendrier sont fixés dans la lettre de mission, avant la commande.
Les états financiers des trois derniers exercices, le bail ou le titre de propriété, les rémunérations du dirigeant et l’endettement.
Le rapport, puis l’échange de restitution sur demande, sans supplément.
Le fonds est l’outil : clientèle, enseigne, droit au bail, matériel, licences. Les titres, c’est la société entière.
La cession du fonds et celle des titres portent sur des périmètres distincts. Leurs conséquences sont à examiner avec les conseils de l’opération.
Un barème de chiffre d’affaires fournit un repère. L’évaluation examine aussi la rentabilité, le bail et les caractéristiques du fonds.
Hors taxes ou toutes taxes ? À 20 % de TVA, deux lectures du même barème s’écartent de 20 %.
Aucun barème d’évaluation des fonds de commerce n’a de statut officiel ou fiscal.
En 2025.
Dans un marché aussi dispersé, la moyenne ne décrit aucune affaire réelle.
Altares, exploitation du BODACC, bilan 2025 publié en juin 2026.
D’abord le retraitement de l’excédent brut : rémunération, loyer, charges personnelles, éléments non récurrents. Puis plusieurs lectures croisées :
Dans un commerce de flux, le bail est souvent un élément déterminant du fonds. Quatre points à vérifier avant toute négociation :
Le prix affiché n’est pas le produit net.
Même établissement, même prix : deux exploitants peuvent encaisser des sommes très différentes.
Les états financiers de vos trois derniers exercices au minimum, le bail s’il y en a un, et tout ce qui vous semble utile : liste du matériel et de l’agencement, licences et autorisations, contrats en cours. Les pièces sont déposées dans un espace privé prévu pour la mission, après le premier échange.
Ce sont deux choses différentes. Le fonds de commerce est l’outil : clientèle, enseigne, droit au bail, matériel, licences. Les titres, c’est la société entière, avec sa trésorerie, ses créances, ses dettes et son passé. Un repreneur peut acheter l’un ou l’autre, et le prix n’est pas le même. Le premier entretien précise ce que vous envisagez : si ce sont les titres qui se vendent, c’est l’offre Entreprise qui en donne la valeur.
Pour ouvrir une discussion, oui. Pour conclure, non. Le barème ignore la rentabilité réelle, le bail et la dépendance à l’exploitant.
Non. Il se valorise à l’inventaire et se règle séparément, le jour de la cession.
Un fonds de commerce s’évalue comme un actif : sa rentabilité, son bail, sa clientèle et les références de son métier. Une entreprise demande en plus le passage de la valeur de l’activité à celle de ses titres, après dette nette et ajustements.
Parce que chaque dossier est différent. La lettre de mission dessine les contours de la mission : ce qu’il y a à valoriser et la stratégie à adopter. Le prix est fixé ensuite, selon le travail à fournir.
Le rapport fournit une analyse financière destinée à éclairer votre décision et à soutenir une négociation : il expose la fourchette, les hypothèses et les points qui la soutiennent ou la limitent. Il ne constitue pas une expertise judiciaire ni une attestation d’expert-comptable, et ne remplace pas les diligences nécessaires à une opération.
Connaître sa valeur et ses leviers est utile même sans intention de vendre.
Raphaël Rodriguez-Ginestet, fondateur d’Artis Valorisation. Il exerce par ailleurs en fusions-acquisitions auprès de PME et d’ETI. Son parcours est présenté sur la page À propos.
Réponse sous un jour ouvré à votre demande. Le rapport est remis sous cinq jours ouvrés après réception du dossier complet et du règlement.
Les états financiers de vos trois derniers exercices et un premier échange d’environ vingt minutes suffisent à lancer le dossier.
Premier échange sans engagement. Réponse sous un jour ouvré.