Analyse économique
- Marché
- Évolution de la demande et des conditions du secteur.
- Concurrence
- Positionnement de l’entreprise et facteurs de différenciation.
- Perspectives
- Croissance envisageable, contraintes et risques à intégrer.
Valorisation d’entreprises et de fonds de commerce
Artis analyse vos comptes, votre activité et votre marché pour établir une fourchette de valeur argumentée. Le rapport explique les hypothèses retenues et les actions à examiner pour augmenter la valeur de votre entreprise.
Premier échange sans engagement. Réponse sous un jour ouvré.
Consultez la synthèse, les hypothèses et le passage à la valeur des titres dans un cas fictif. Les dix extraits permettent de comprendre la démarche avant un premier échange.
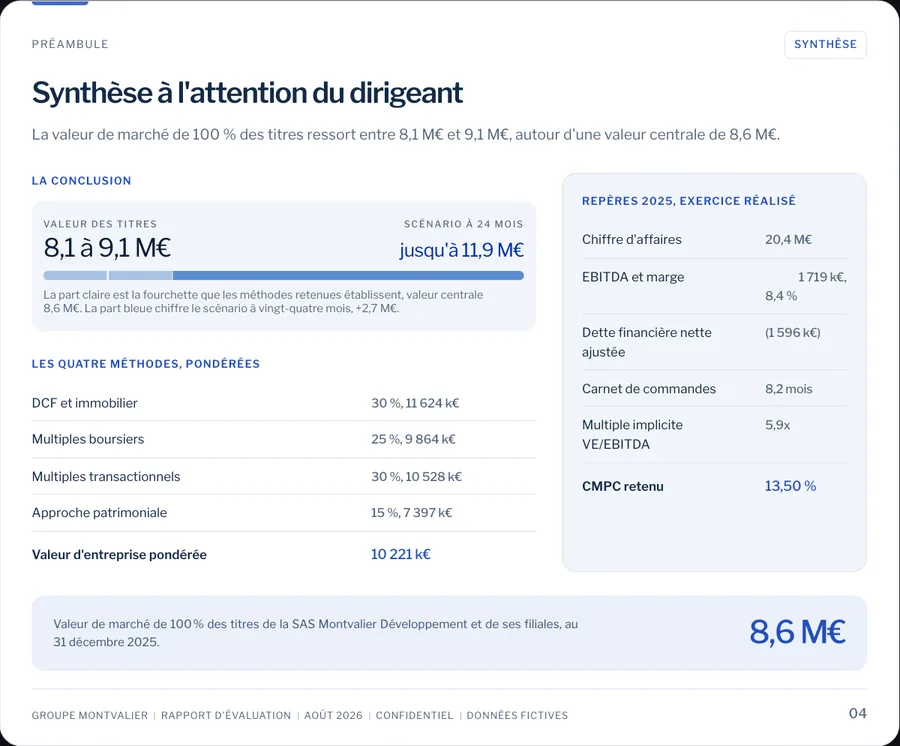
La conclusion de valeur
Fourchette de valeur des titres à la date d’évaluation, valeur centrale et principales hypothèses. Les scénarios d’évolution sont présentés séparément.
CONCEPTION DU RAPPORT
Le rapport relie les perspectives de l’entreprise, les hypothèses de valorisation et les actions à engager.
Les perspectives économiques fondent les hypothèses de chiffre d’affaires, de marge et de risque utilisées dans la valorisation.
ARTISRapport d’évaluation
Votre rapport
Ce que le marché implique pour l’entreprise.
01 / ANALYSE ÉCONOMIQUE
Les perspectives sont construites à partir de données sectorielles et de la réalité de l’entreprise. Le rapport expose leur traduction dans les hypothèses de valorisation.
02 / VALORISATION
ANALYSER
Comptes et résultatRetraiter les éléments exceptionnels et apprécier la performance récurrente.
CROISER
Méthodes adaptéesConfronter les approches pertinentes selon l’activité et les données disponibles.
EXPLIQUER
Valeur et sensibilitésJustifier la fourchette et montrer les hypothèses qui font varier le résultat.
Lorsque le dossier le nécessite, le rapport distingue la valeur de l’activité de celle des titres, après prise en compte de la dette nette et des ajustements pertinents.
03 / CONSEIL
IDENTIFIER
Ce qui freine la valeurRentabilité, récurrence des revenus, risques et dépendance au dirigeant.
PRIORISER
Les actions à engagerHiérarchiser les leviers selon l’impact potentiel, la faisabilité et le calendrier.
ARGUMENTER
L’intérêt de chaque levierRelier les recommandations aux constats économiques et aux hypothèses de valorisation.
Chaque recommandation est reliée à un constat du rapport. Vous disposez d’un ordre de priorité et d’arguments pour défendre les actions proposées.
Une valeur argumentée et des priorités pour l’augmenter.
Pour un fonds de commerce ou une entreprise, le rapport de 52 pages présente la conclusion de valeur, les travaux qui la fondent, les hypothèses et leurs limites.
La conclusion, la date d’évaluation, les hypothèses déterminantes. Ce qui est établi, et ce qui reste incertain.
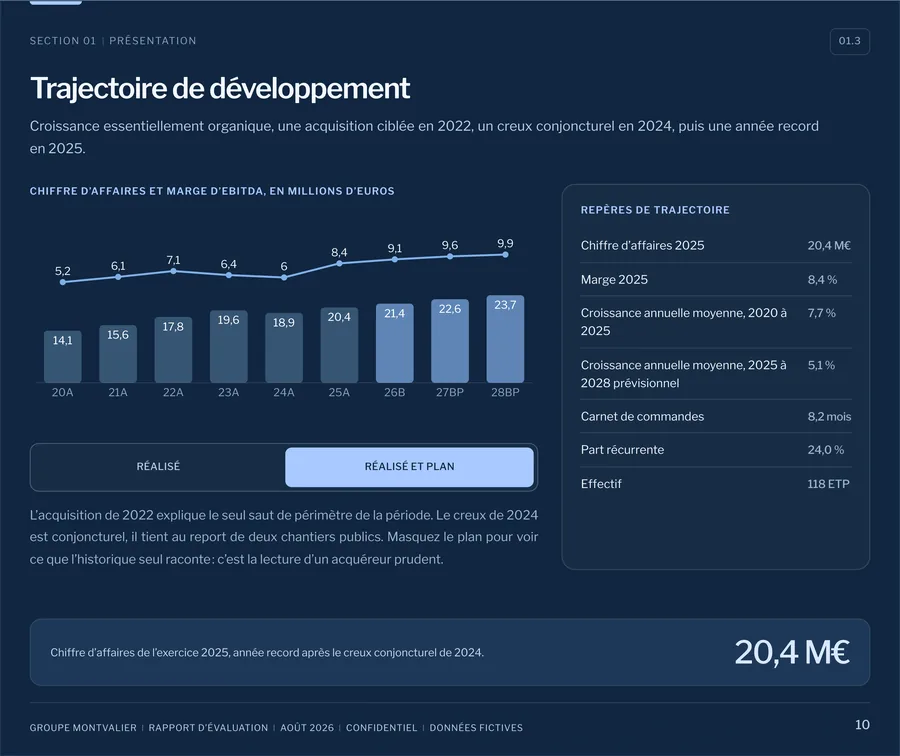
L’EBITDA normatif est établi après examen des rémunérations, des loyers intragroupe et des éléments non récurrents. Chaque retraitement est expliqué, dans son montant et dans son effet sur la valeur. Voir l’analyse consacrée à l’EBITDA normatif.
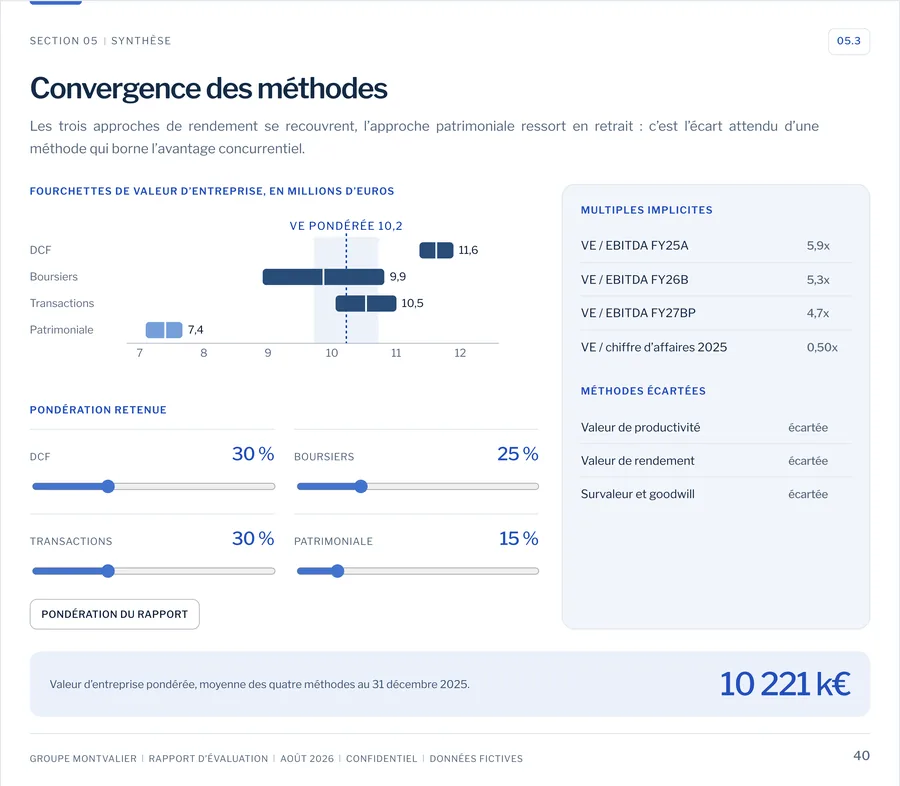
Flux actualisés, multiples de sociétés cotées, multiples de transactions, actif net réévalué : chaque approche est examinée selon sa pertinence. Le rapport dit lesquelles il retient, pourquoi il en écarte le cas échéant, et d’où viennent les écarts.
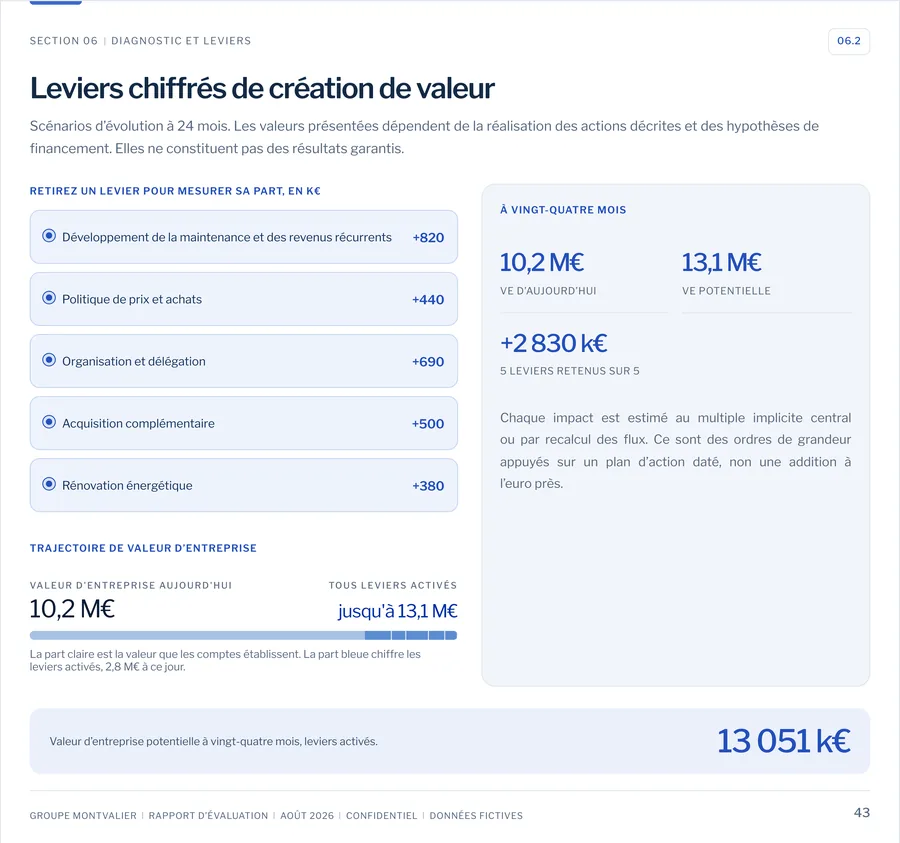
Ce qui soutient la valeur, ce qui la limite, et les actions à examiner en priorité. Leur incidence est estimée lorsque les informations le permettent.
Sur demande, 45 minutes en visioconférence avec l’auteur du rapport, pour reprendre les conclusions, les hypothèses et vos questions.
Pour un fonds de commerce ou une entreprise, le rapport est remis sous cinq jours ouvrés après réception du dossier complet et du règlement. Les missions sur devis suivent le calendrier convenu.
Environ vingt minutes pour préciser votre besoin, le périmètre et l’échéance envisagée.
Les travaux, les honoraires et le calendrier sont définis avant le début de la mission.
Les pièces transmises et les échanges permettent de documenter les hypothèses et les points déterminants.
Vous recevez les conclusions et pouvez demander l’entretien de restitution inclus.
Raphaël Rodriguez-Ginestet, fondateur d’Artis Valorisation, exerce également en fusions-acquisitions auprès de PME et d’ETI, après une expérience en audit financier chez Ernst & Young.
Vos documents sont déposés dans l’espace prévu pour la mission et utilisés pour l’évaluation et son suivi.
Les modalités d’accès, de conservation et d’exercice de vos droits sont précisées dans la politique de confidentialité.
« Le rapport est clair et très bien structuré. Ce qui m’a marquée, c’est de ne pas avoir eu à expliquer mon métier : la typologie de l’officine, le poids de la marge, tout ce qui fait qu’une pharmacie ne se valorise pas comme un commerce ordinaire, c’était déjà intégré. »
« Ils connaissent le bâtiment, ça s’est vu dès la première conversation. Je suis surtout reparti avec des arguments solides pour défendre mon prix. C’est ce que je cherchais. »
« Je voulais une valeur défendable avant de faire entrer un associé au capital. J’ai eu ça, et en plus deux ou trois leviers concrets pour faire monter la valorisation avant l’opération. Ça, je ne m’y attendais pas. »
« J’avais une idée de ce que valait mon hôtel, mais rien pour l’étayer. Le dossier m’a montré où je me situais réellement, et m’a permis de négocier ma cession avec autre chose que mon intuition. »
Fonds de commerce, société ou groupe. L’objet de l’évaluation détermine les travaux à mener.
L’activité et les actifs compris dans le fonds
À partir de 490 € HT
L’activité et la valeur des titres de la société
À partir de 890 € HT
Un périmètre et des droits à définir ensemble
Sur devis
Après un premier échange
Prix hors taxes, TVA de 20 %. La lettre de mission dessine les contours de la mission : ce qu’il y a à valoriser et la stratégie à adopter. Le prix est fixé ensuite, selon le travail à fournir.
L’offre Fonds de commerce porte sur l’activité et les actifs compris dans le fonds. L’offre Entreprise comprend le passage à la valeur des titres. Les groupes, participations minoritaires et situations particulières font l’objet d’un cadrage sur devis. Le premier échange permet de préciser le périmètre.
L’évaluation d’un fonds de commerce commence à 490 € HT, celle d’une entreprise à 890 € HT. Les groupes et les situations particulières sont sur devis. La lettre de mission définit les travaux et les honoraires. Prix hors taxes, TVA de 20 %.
Les états financiers des trois derniers exercices constituent le point de départ. La liste des pièces complémentaires est précisée lors du premier échange, selon le périmètre à évaluer. Si l’entreprise est plus récente, signalez-le lors de cet échange.
Le prix résulte d’une négociation et des conditions de l’opération. L’évaluation apporte une base argumentée pour cette discussion, sans garantir un prix de cession.
Il présente une estimation documentée, à une date et pour un périmètre définis. Sa portée dépend des informations examinées et des hypothèses retenues. Il ne remplace pas les diligences propres à une opération ou à une évaluation réglementaire.
Oui. Il permet de préciser votre besoin avant toute commande. La mission débute après votre accord sur ses conditions, réception du règlement et des éléments nécessaires.
Précisons l’objet de l’évaluation, le périmètre et les prochaines étapes.
Premier échange sans engagement. Réponse sous un jour ouvré.