Artis Valorisation

Groupes et situations particulières

Évaluer un groupe ou une situation particulière.

Groupes, holdings, participations minoritaires ou transmissions. La mission commence par la définition du périmètre, des droits évalués et de l’usage du rapport.

« Je voulais une valeur défendable avant de faire entrer un associé au capital. J’ai eu ça, et en plus deux ou trois leviers concrets pour faire monter la valorisation avant l’opération. Ça, je ne m’y attendais pas. »

Stéphane R., Dirigeant, production industrielle d’aluminium, 12 M€ de chiffre d’affaires

Sur mesure

Sur devis

Groupes et situations particulières

Groupes, holdings, participations minoritaires, transmissions et situations particulières.

Le prix est fixé avec la lettre de mission, selon le travail à fournir. Délai convenu au devis.

Prix hors taxes, TVA de 20 %.

Premier échange sans engagement. Réponse sous un jour ouvré.

La mission

Ce que comprend une mission sur devis

Ce que chaque point produit dans le rapport. Les illustrations viennent du rapport d’exemple, un cas fictif, ou de notre méthodologie.

  • 01Cadrage de la mission

    La date d’évaluation, les sociétés concernées, la participation et l’usage prévu sont définis avant les travaux. Le devis précise les honoraires et le calendrier. La documentation demandée s’adapte à ce périmètre.

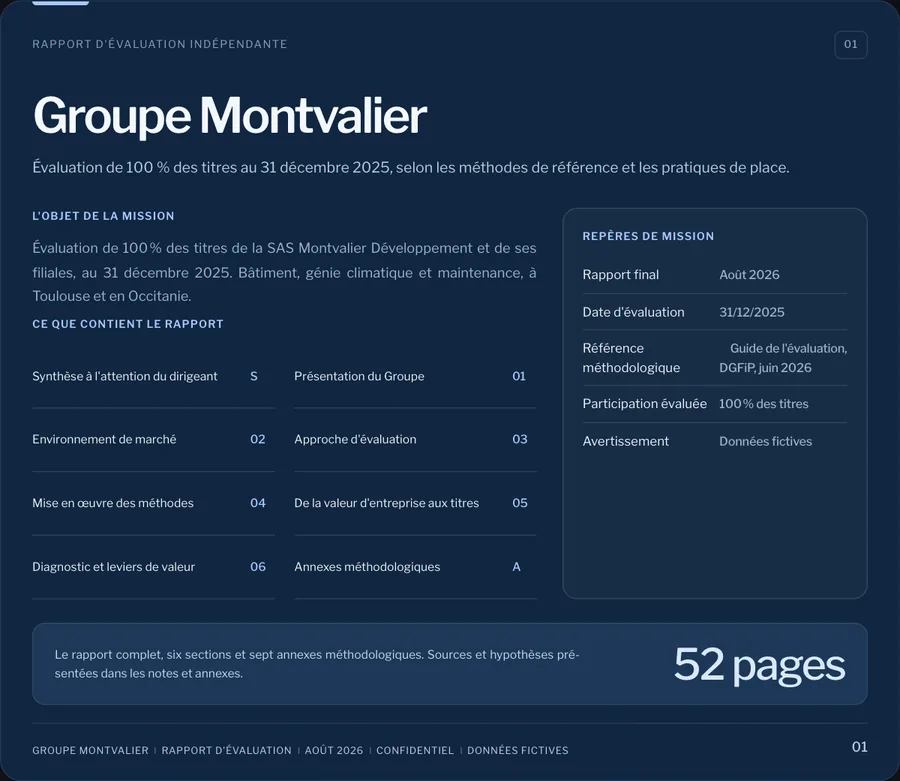
    Le périmètre de la mission
    Couverture du rapport d’exemple du cas fictif Montvalier : objet de la mission, date d’évaluation, participation évaluée et sommaire.
  • 02Analyse du périmètre

    Les comptes, les activités et les flux intragroupe sont examinés en cohérence avec l’objet de la mission. Les éléments hors périmètre sont identifiés. La concurrence et les perspectives du marché complètent la lecture des comptes, et le rapport sépare le réalisé des prévisions.

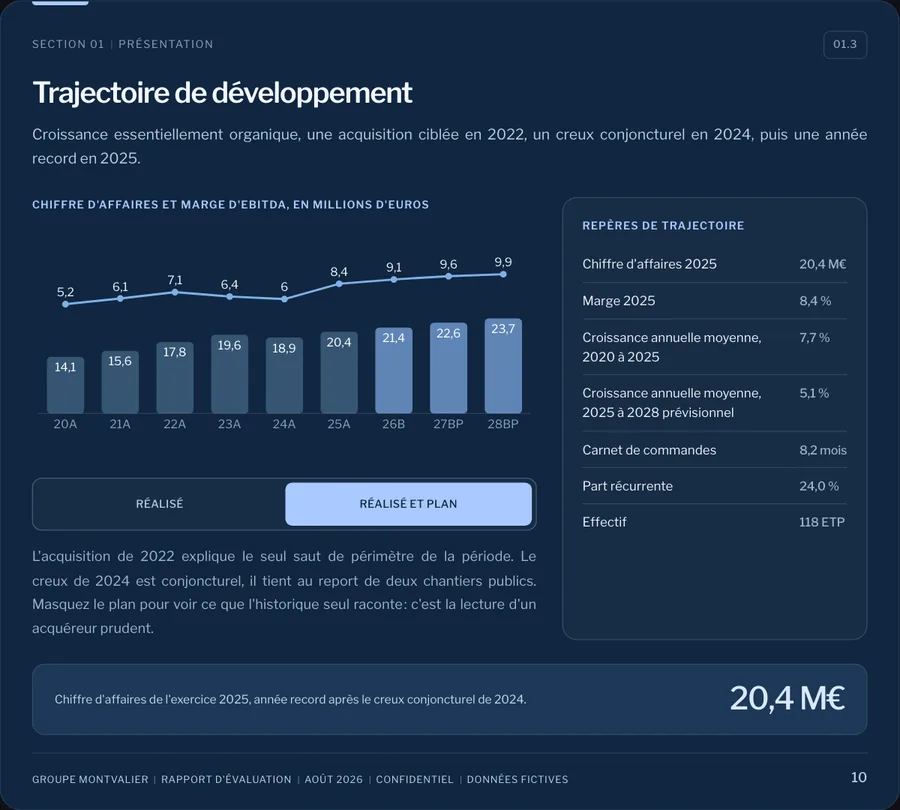
    Neuf exercices, du réalisé au plan
    Trajectoire de développement du cas fictif Montvalier : chiffre d’affaires et marge d’EBITDA de 2020 à 2028, du réalisé au plan.
  • 03Valorisation et droits attachés aux titres

    Les méthodes sont retenues selon les caractéristiques du dossier. Les droits de vote, les accords entre associés et la liquidité sont pris en compte à partir des éléments documentés lorsqu’ils influent sur la participation évaluée. Leur qualification juridique relève des conseils de l’opération.

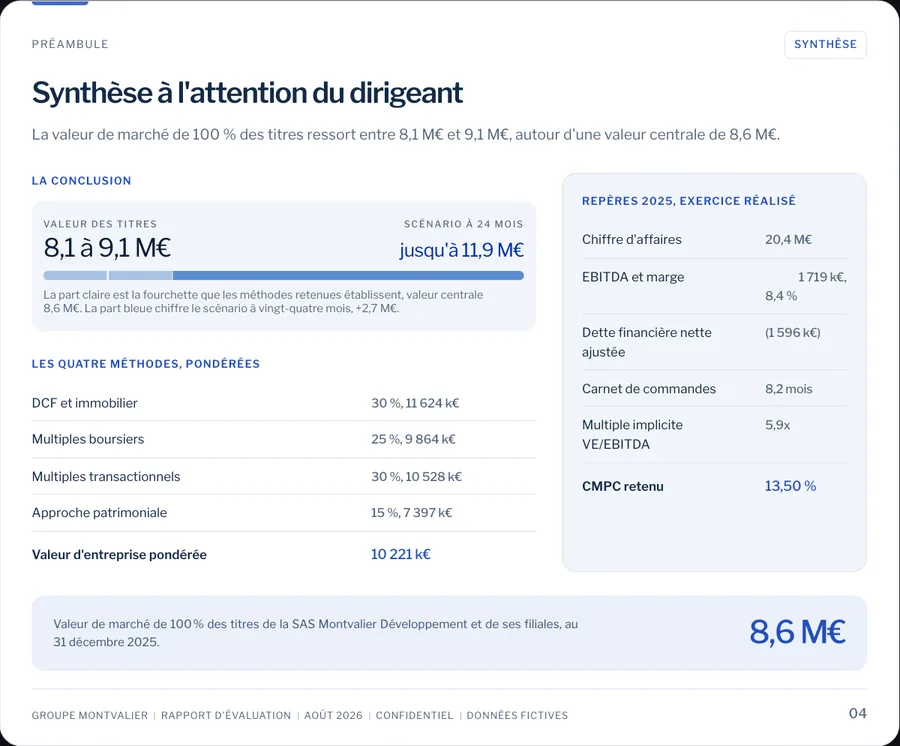
    La conclusion de valeur
    Synthèse à l’attention du dirigeant du cas fictif Montvalier : fourchette de valeur des titres du groupe et quatre méthodes pondérées.
  • 04Analyse des enjeux spécifiques : participation minoritaire ou transmission

    Une participation minoritaire ne se valorise pas comme le contrôle : toute décote ou prime est justifiée. Pour une transmission, la valorisation fixe un point de départ daté.

    Dans le rapportLes droits attachés aux titres

    Décote de minorité ou prime de contrôle

    Justifiée au regard des droits de vote, des clauses statutaires, des accords entre associés et de la liquidité.

    Transmission
    Une valorisation faite aujourd’hui ne fixe pas la valeur d’une cession future. Elle fixe le point de départ, les retraitements et les leviers.

    Une première évaluation fournit un point de référence. Elle doit être actualisée au moment de l’opération.

  • 05Conclusion et restitution

    Le rapport présente les hypothèses, les résultats et leurs limites. Un entretien de 45 minutes avec l’auteur du rapport est inclus sur demande, en visioconférence, pour reprendre les conclusions et vos questions.

    Après la remiseL’échange de restitution

    45

    minutes d’entretien de restitution, inclus sur demande.

    Pour revenir sur la conclusion de valeur et les hypothèses importantes.

    Le rapport, puis l’échange de restitution sur demande, sans supplément.

  • 06Conseils pour augmenter la valeur

    Les recommandations sont reliées aux constats du dossier, au calendrier envisagé et aux enjeux de l’opération. Elles sont classées par impact potentiel et faisabilité.

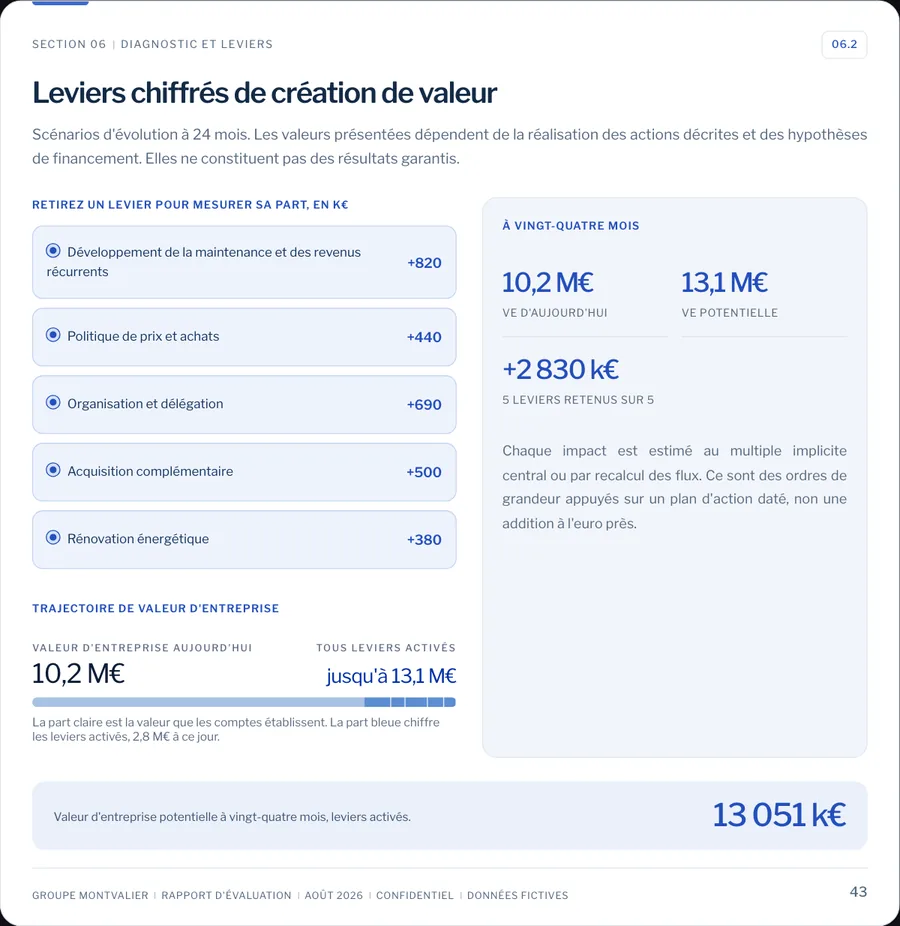
    Les scénarios d’évolution
    Leviers chiffrés de création de valeur du cas fictif Montvalier : cinq leviers et leur effet estimé à vingt-quatre mois.

Sur mesure

Les situations traitées

Les missions portant sur un groupe de sociétés, sur une holding, sur une participation minoritaire, sur une opération de transmission ou sur une situation particulière font l’objet d’un devis préalable.

Le devis

Un groupe, une holding, une participation minoritaire ou une situation particulière demandent un cadrage propre : le périmètre, les honoraires et le calendrier sont fixés dans un devis, après un premier échange.

Prix hors taxes, TVA de 20 %.

  • Les groupes de sociétés

    Ce que fait le rapport

    Date, sociétés concernées, participation évaluée et usage fixés avant les travaux. Filiales et flux intragroupe mis en cohérence.

  • Les participations minoritaires

    Ce que fait le rapport

    Droits de vote, statuts, accords entre associés et liquidité pris en compte. Toute décote ou prime est justifiée.

  • Les transmissions

    Ce que fait le rapport

    Bien avant l’opération : préparer une transmission, ouvrir le capital, ou mesurer la valeur construite.

  • L’usage fiscal du rapport

    Ce que fait le rapport

    Des méthodes adaptées au dossier, des hypothèses explicites, le résultat reconstitué, une fourchette et ce qui la ferait bouger.

    Ce qu’il ne fait pas

    Ce rapport n’est pas un rescrit. Il documente la valeur retenue et les hypothèses, et ne lie pas l’administration.

  • L’évaluation avant une cession

    Ce que fait le rapport

    En amont : une fourchette argumentée, le pont vers la valeur des titres, les risques repérés avant que le contrat ne les transforme en garanties.

    Ce qu’il ne fait pas

    Les clauses de garantie et de complément de prix se rédigent et se négocient avec vos conseils, avocat et expert-comptable, pas dans un rapport de valorisation.

  • L’évaluation d’une entreprise que vous envisagez d’acquérir

    Ce que fait le rapport

    Le rapport évalue la cible à partir des pièces que le cédant vous a transmises, avec les mêmes méthodes et les mêmes limites.

    Ce qu’il ne fait pas

    La vérification des comptes reste conduite par l’acquéreur et ses conseils, après la lettre d’intention. Le rapport ne constitue pas une expertise judiciaire, une attestation d’expert-comptable ni un conseil en investissement.

Le déroulement

Le déroulement de la mission

Réponse sous un jour ouvré. Les missions sur devis suivent le délai convenu dans celui-ci.

  1. Étape 1

    Premier échange

    Environ 20 minutes pour préciser votre besoin et le périmètre à évaluer.

  2. Étape 2

    Devis

    Périmètre et usage cadrés, puis lettre de mission avant le début des travaux.

  3. Étape 3

    Règlement et pièces

    Prix payable à la commande. Les travaux débutent après réception du règlement et des éléments nécessaires.

  4. Étape 4

    Remise et restitution

    Le rapport, puis l’échange de restitution sur demande, sans supplément.

Le livrable

Un groupe, évalué de bout en bout

Six extraits sur un groupe fictif, Montvalier : méthodes, coût du capital, passage à la valeur des titres. Aucune entreprise réelle.

Rapport d’évaluation Groupe Montvalier Rapport d’exemple, cas fictif

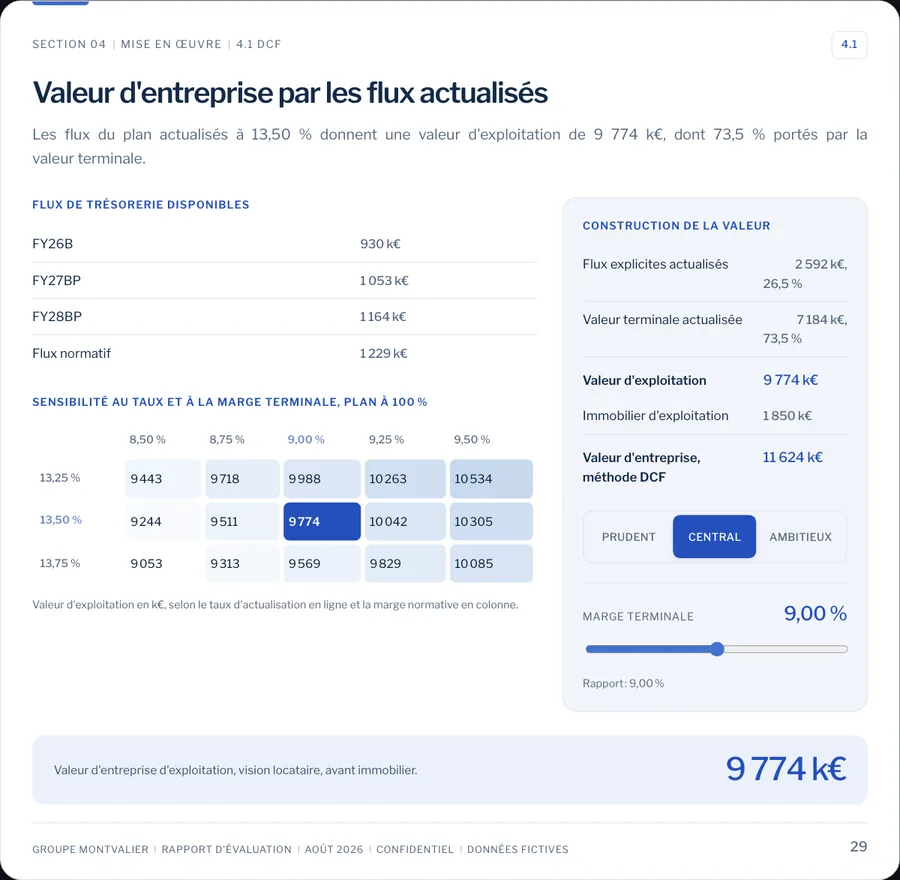
Valeur d’entreprise par les flux actualisés

Extrait 1 sur 6, Valeur d’entreprise par les flux actualisés

Les flux et leur sensibilité

Flux prévisionnels, valeur terminale et sensibilité au taux d’actualisation et à la marge normative. Les scénarios illustrent l’incidence des hypothèses.

Ce qu’il faut savoir selon votre situation

Groupe de sociétés

Dans un groupe, le retraitement le plus structurel est celui du périmètre : on valorise ce qui change de mains, pas autre chose.

  • Une activité qui reste chez vous sort du calcul, avec ses produits et ses charges.
  • Une filiale non cédée sort du périmètre.
  • Des management fees sans service réel sont une remontée de résultat, pas une charge.
  • Exploitation et immobilier se valorisent chacun sur leur marché. Les mélanger, c’est presque toujours mal compter l’un des deux.

Finalité fiscale : donation, apport, cession à sa holding

Il n’existe pas de valeur fiscale d’une entreprise. L’administration recherche la valeur vénale à la date de l’opération, avec une méthode qu’elle a publiée le 30 juin 2026.

  • Le rescrit valeur est la seule validation préalable, et il ne concerne que les donations : six mois d’instruction et, pour les PME depuis la loi du 26 mai 2026, silence vaut accord.
  • Pour une vente, il n’y a pas de validation préalable. Il y a un prix à justifier.
  • Un prix fixé entre soi et soi doit être justifié comme un prix de marché.
  • La structuration relève de l’expert-comptable et de l’avocat fiscaliste, et ce rapport ne s’y substitue pas.

Une documentation préparée en amont facilite la justification de la valeur retenue.

Transmission

Une transmission se prépare des années avant l’acte. Une valorisation faite maintenant en fixe le point de départ, daté.

  • Une première évaluation fournit un point de référence. Elle doit être actualisée au moment de l’opération.
  • Exploitation et murs peuvent se transmettre à des dates et à des bénéficiaires différents, chacun sur une valeur documentée.

Cession

Une valorisation produit une valeur. Une cession produit un prix.

  • Elle ne prédit pas le prix. Elle fournit des éléments pour apprécier les offres et préparer la négociation.
  • Les clauses de l’opération répartissent notamment les risques entre les parties. Elles sont à examiner avec leurs conseils.
  • Prix de réserve et structure acceptable : décidés à froid, ils tiennent. En séance, ils cèdent.

La négociation des clauses commence des années avant la négociation, dans la qualité du dossier.

Acquisition

Évaluer avant de signer une lettre d’intention, ce n’est pas vérifier les comptes, mais savoir ce que l’on accepte de payer et pourquoi.

  • Les transactions comparables apportent des références de prix effectivement convenus.
  • Un concurrent paie des synergies qu’un financier ne paiera pas. Le même dossier vaut plus cher pour lui, légitimement.
  • Un complément de prix dépend des conditions prévues au contrat. Son montant et sa probabilité de paiement doivent être distingués du prix ferme.

Vos questions

Comment le prix d’une mission sur devis est-il fixé ?

Après un premier échange, la lettre de mission dessine les contours de la mission : ce qu’il y a à valoriser et la stratégie à adopter. Les honoraires et le calendrier sont fixés ensuite, selon le travail à fournir.

Peut-on faire valider par l’administration fiscale le prix de vente de son entreprise ?

Non. La seule prise de position préalable est le rescrit valeur de l’article L 18 du livre des procédures fiscales, réservé aux donations. Pour une vente, même à sa holding, le prix se justifie comme un prix de marché, selon la méthode du guide publié par l’administration.

Une valorisation faite aujourd’hui vaut-elle pour une cession dans trois ans ?

Non. La valeur vénale s’apprécie à la date de l’opération. Une valorisation faite maintenant fixe un point de départ daté. Elle devra être mise à jour au moment de la cession.

Le prix affiché est-il celui qui sera encaissé ?

Pas nécessairement. Garantie d’actif et de passif, complément de prix, crédit-vendeur, clause d’ajustement : deux offres de même montant ne se valent pas.

Quelle est la portée du rapport ?

Une estimation documentée, à une date et pour un périmètre définis, qui dépend des informations examinées. Il ne remplace pas les diligences propres à une opération ou à une évaluation réglementaire.

Mes documents sont-ils confidentiels ?

Les pièces sont déposées dans un espace privé et utilisées pour la réalisation de votre évaluation et son suivi. Raphaël Rodriguez-Ginestet est votre interlocuteur pour le traitement du dossier.

Qui sera votre interlocuteur ?

Raphaël Rodriguez-Ginestet, fondateur d’Artis Valorisation. Il exerce par ailleurs en fusions-acquisitions auprès de PME et d’ETI.

Définissons le périmètre de votre mission.

Le premier échange sert à le fixer : sociétés concernées, date, usage du rapport.

Premier échange sans engagement. Réponse sous un jour ouvré.