Artis Valorisation

Outil libre d’accès

Estimer un premier ordre de grandeur

L’outil applique des multiples sectoriels à l’EBITDA renseigné. Il fournit un repère indicatif, avant analyse des comptes et des caractéristiques de l’entreprise.

Repères du référentiel sectoriel d’Artis, publié le 28 août 2026.

Pour 325 000 €, saisissez 325.

Il calcule votre marge et vérifie la cohérence du résultat.

Ajouter la dette financière et la trésorerie facultatifPour une indication de valeur de 100 % des titres

Dettes financières et comptes courants créditeurs d’associés.

Trésorerie disponible à la même date.

Les deux en montants positifs : l’outil retranche la trésorerie de la dette pour obtenir la dette nette. Les autres ajustements ne sont pas calculés par l’outil.

Le résultat s’affiche juste en dessous.

Le résultat

Comment lire cette fourchette ?

Le calcul ci-dessus fait une seule chose : il applique au montant d’EBITDA saisi la fourchette de multiples du référentiel sectoriel d’Artis.

La largeur de la fourchette n’est pas une imprécision, c’est une information.

Deux entreprises du même secteur peuvent présenter des valeurs différentes selon leur rentabilité, leurs perspectives et leurs risques. La dette nette peut également créer un écart important entre valeur d’entreprise et valeur des titres.
Pourquoi le multiple varie ?

Le choix d’un multiple tient notamment compte de la récurrence des revenus, de l’autonomie de l’organisation, de la concentration de clientèle, de la rentabilité, de la taille et des perspectives de croissance. La qualité de conversion du résultat en trésorerie et les besoins d’investissement complètent cette analyse. Aucun de ces facteurs ne détermine seul la position dans la fourchette.

Ces facteurs sont détaillés dans l’analyse consacrée aux multiples par secteur.

Les limites

Ce que ce calcul ne peut pas faire

Il ne retraite pas votre EBITDA.

C’est la limite la plus lourde. La rémunération du dirigeant lorsqu’elle s’écarte d’un coût de marché, le loyer versé à une SCI liée, les charges non récurrentes : ces retraitements sont examinés dans une mission et déplacent souvent la valeur davantage que le choix du multiple. Ils sont détaillés dans l’analyse de l’EBITDA normatif.

Il repose sur une seule approche simplifiée par multiples.

Il ne construit pas un échantillon propre à votre dossier, n’actualise pas de flux prévisionnels et n’évalue pas la valeur des actifs et passifs réévalués. Une mission examine les approches pertinentes et explique les écarts entre leurs résultats.

Il ne connaît pas votre bilan.

Si vous n’avez renseigné ni dette financière ni trésorerie, le résultat affiché est une valeur d’entreprise, pas la valeur de vos titres. Et même renseignée, une dette nette s’analyse poste par poste : emprunts, comptes courants d’associés, passifs assimilables à de la dette, engagements sociaux, contrats de crédit-bail, trésorerie disponible. Le mécanisme est décrit dans l’analyse du passage à la valeur des titres.

Un exercice inhabituel peut rendre ce calcul peu représentatif.

Une mission examine les comptes sur plusieurs périodes et retient un résultat de référence justifié. Le calculateur n’analyse pas non plus les postes de dette, les engagements hors bilan ni les actifs hors exploitation.

Trois points de lecture

  1. Appliquez le multiple à l’indicateur auquel il se rapporte. Un multiple d’EBITDA se rapporte à l’EBITDA, un multiple de chiffre d’affaires au chiffre d’affaires : la cohérence entre le multiple et son dénominateur est ce qui compte.
  2. Distinguez valeur d’entreprise, valeur des titres et montant net éventuellement encaissé. Ce sont trois notions différentes, et l’écart entre elles peut être important.
  3. Interprétez les bornes de la fourchette à partir d’hypothèses justifiées, sans retenir automatiquement la plus haute. Un acquéreur arrive avec ses propres références et ses propres ajustements.
Le rapport

Une évaluation sur votre dossier

La mission examine les comptes, les retraitements et les références adaptées à l’entreprise. Le rapport expose une fourchette de valeur, le passage éventuel de la valeur d’entreprise à celle des titres et les principales incertitudes. Il identifie également les facteurs sur lesquels une action peut être envisagée.

Une fourchette de valeur expliquée

La conclusion, la date d’évaluation, les hypothèses déterminantes. Ce qui est établi, et ce qui reste incertain.

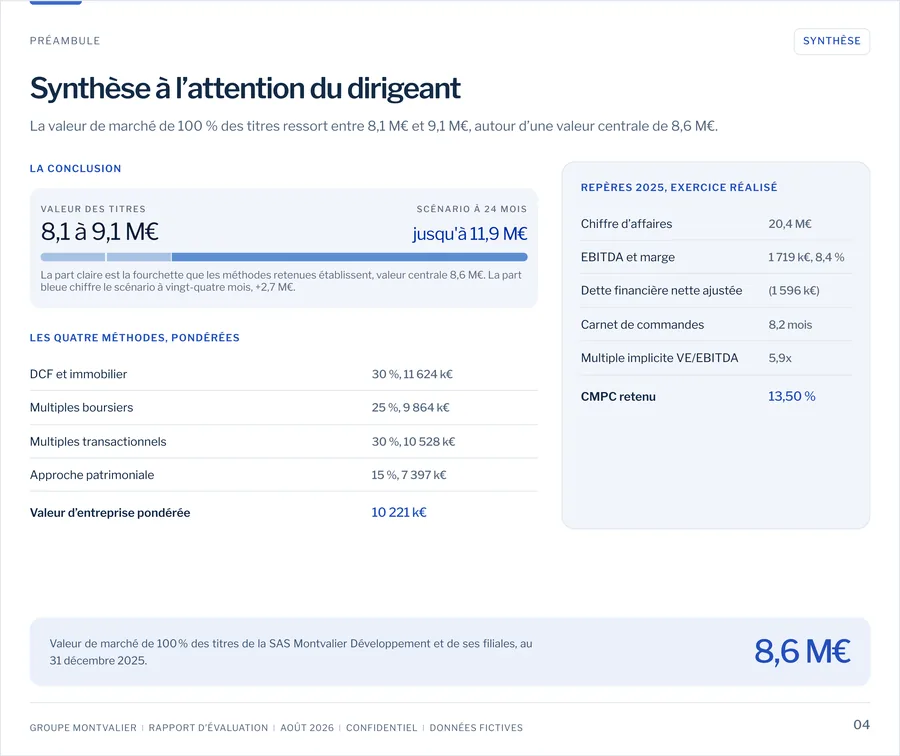
Synthèse à l’attention du dirigeant, extrait du rapport d’exemple

Le rapport complet, méthode par méthode

Des comptes analysés et retraités, des méthodes retenues selon le dossier, une fourchette argumentée et les leviers qui l’accompagnent. Les états financiers de vos trois derniers exercices et un premier échange d’environ vingt minutes suffisent à lancer le dossier.

Vous pouvez en parcourir un exemple complet, ou lire d’abord la méthode dans le détail.

Vous voulez connaître la valeur de votre entreprise, et les moyens de l’augmenter ?

Un premier échange pour préciser votre besoin, le périmètre et les honoraires. Raphaël Rodriguez-Ginestet vous répond sous un jour ouvré.