Artis Valorisation

Comment la valeur est établie ?

L’évaluation part du périmètre convenu et des informations disponibles. Les comptes et les perspectives sont analysés, puis les méthodes pertinentes sont retenues et leurs résultats expliqués.

01Première étape

Définir le périmètre et réunir les informations

Fixé avant les travaux

  • La date d’évaluation
  • Les sociétés ou actifs concernés
  • La participation évaluée
  • L’usage prévu

La documentation demandée est adaptée à ce périmètre.

Le point de départ

3

derniers exercices, leurs états financiers.

Selon l’entreprise, des annexes, un état de la dette, les baux, une situation récente ou des prévisions complètent le dossier.

L’entretien

L’activité et l’organisation complètent l’analyse des comptes.

L’organisation, les relations commerciales, la rémunération du dirigeant, les perspectives d’activité : l’entretien et les pièces du dossier complètent la lecture des comptes.

02Deuxième étape

Analyser les comptes et les perspectives économiques

Isoler une performance représentative de l’activité : l’EBITDA est examiné, puis retraité de ce qui en altère la lecture. Les perspectives de l’activité et de son marché éclairent ensuite les prévisions retenues.

Les sept retraitements examinés

Rémunération du dirigeant Les deux sens

Le coût comptabilisé est comparé au coût d’une fonction équivalente, charges comprises.

Loyers intragroupe Les deux sens

L’écart avec les conditions de marché est examiné, en cohérence avec le traitement de l’immobilier.

Charges non récurrentes À la hausse

Retraitées lorsque leur caractère inhabituel et non représentatif est documenté.

Produits non récurrents À la baisse

Retraitement symétrique, lorsqu’ils sont inclus dans l’agrégat analysé.

Dépenses sans lien nécessaire avec l’exploitation Au cas par cas

Leur nature, leur maintien prévisible et leurs justificatifs sont examinés.

Aides et crédits d’impôt Au cas par cas

Traités selon leur nature, leur pérennité et leur présentation comptable, sans double comptage.

Périmètre Au cas par cas

Activités, filiales et flux intragroupe sont mis en cohérence avec l’objet de l’évaluation.

L’EBITDA et les flux de trésorerie

L’EBITDA, résultat avant charges financières, impôts et amortissements selon la convention retenue, est examiné puis retraité des éléments qui en altèrent la lecture. Les flux de trésorerie intègrent ensuite les besoins d’investissement et de financement du cycle d’exploitation.

Pourquoi cela compte ?

100 000 € de retraitementà 6 fois l’EBITDA

600 000 €

de valeur d’entreprise en plus ou en moins, selon cette méthode.

L’effet sur la conclusion dépend des autres méthodes et ajustements retenus. Le détail : l’analyse de l’EBITDA normatif.

03Troisième étape

Retenir les méthodes adaptées au dossier

Les écarts entre méthodes ne sont pas effacés par une moyenne automatique : ils sont analysés. Le rapport dit lesquelles sont retenues, et pourquoi.

La pertinence d’une méthode dépend du dossier. Les résultats sont rapprochés lorsqu’ils portent sur un même périmètre et sur une même définition de la valeur.

Par les flux

Les flux de trésorerie actualisés

La valeur de l’activité, à partir des flux futurs disponibles pour ses financeurs, ramenés à la date d’évaluation par un taux qui tient compte du risque.

Sans prévisionnel documenté, la méthode n’est pas retenue, et le rapport en donne la raison.

La formule et le taux

Le flux disponible est la trésorerie que l’activité dégage chaque année, après l’impôt, les investissements nécessaires et le financement de son cycle d’exploitation.

Flux disponible = résultat opérationnel après impôtplus les amortissements et autres charges non décaissées pertinentesmoins les investissements nécessaires à l’activité et au plan de développementmoins la variation du BFR d’exploitation

Le BFR, besoin en fonds de roulement, est le financement du cycle d’exploitation.

Le taux reflète le coût des capitaux mobilisés et le risque des flux projetés. Les primes éventuelles sont motivées et leur articulation avec les autres ajustements est vérifiée.

La méthode exige des prévisions suffisamment documentées et cohérentes avec les moyens de l’entreprise.
Par comparaison

Les multiples de sociétés cotées comparables

Le multiple de valeur d’entreprise sur EBITDA d’un échantillon de sociétés cotées, appliqué après examen des écarts d’activité, de taille, de rentabilité et de risque.

Si les différences sont trop importantes pour des ajustements étayés, la méthode n’est pas retenue.

La formule et l’échantillon

La valeur d’entreprise s’obtient en appliquant à l’EBITDA de l’entreprise le multiple observé sur l’échantillon, une fois ajusté des différences documentées.

Valeur d’entreprise = EBITDA retenu × multiple de l’échantillonajusté des différences documentées entre l’échantillon et l’entreprise

Un ajustement de taille ou de liquidité n’est retenu que s’il est pertinent au regard de la méthode, du périmètre et des droits évalués, et s’il ne reproduit pas un effet déjà intégré.

L’échantillon est constitué en fonction de la proximité des activités et de la qualité des données disponibles.

Par comparaison

Les multiples de transactions comparables

Des prix effectivement convenus, lus avec leur date, leur périmètre et les conditions de l’opération : prise de contrôle, synergies, complément de prix, modalités de paiement.

Les transactions de PME sont peu publiques : une référence déclarative ne sert jamais de source unique.

Les limites de comparabilité

Leur utilisation suppose d’examiner la date, le périmètre, les caractéristiques des entreprises et, lorsqu’elles sont connues, les conditions de l’opération.

La qualité et la comparabilité des références varient. Le rapport en précise les sources et les limites.

Patrimoniale

L’actif net réévalué

Les capitaux propres, après réexamen de la valeur des actifs et des passifs. Un exemple courant : un équipement entièrement amorti, mais toujours utilisé.

Un repère distinct de la valeur tirée de l’exploitation, pas un prix minimum garanti.

La formule et la fiscalité latente

L’actif net réévalué part des capitaux propres du bilan, puis les corrige pour refléter la valeur économique des actifs et des engagements.

Actif net réévalué = capitaux propres comptablesmoins les actifs sans valeur économiqueplus ou moins les plus-values et moins-values latentesmoins les engagements non comptabilisésplus ou moins les incidences fiscales retenues

La fiscalité latente est examinée au regard de la nature des actifs et des hypothèses de détention ou de cession. Le rapport précise si elle est retenue, selon quelle assiette et à quel horizon.

Sa pertinence dépend de la nature des actifs, de leur réalisabilité et des coûts ou passifs associés. Lorsqu’il dépasse nettement la valeur tirée de l’exploitation, cet écart contribue à l’analyse du rendement des actifs et de leur rôle dans l’activité.

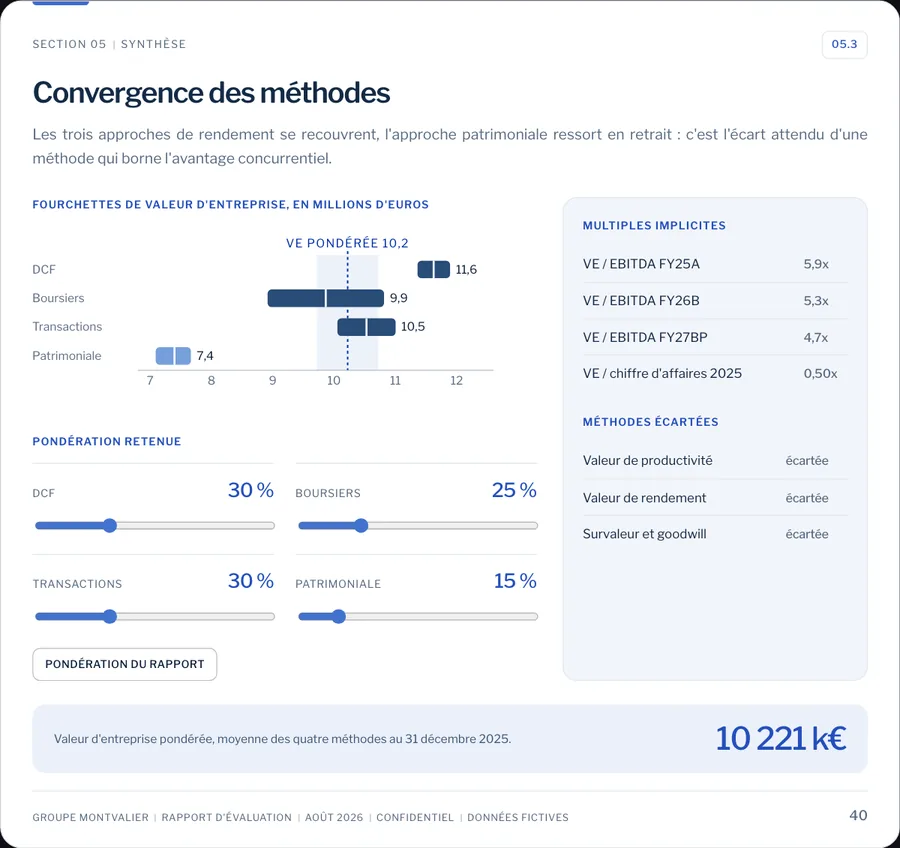
La comparaison des méthodesConvergence des méthodes
Convergence des méthodes du cas fictif Montvalier : fourchettes de valeur d’entreprise des quatre méthodes et pondération retenue.

Extrait du rapport d’exemple, un cas fictif.

04Quatrième étape

Expliquer la conclusion de valeur

La conclusion concerne d’abord la valeur d’entreprise. Lorsque la mission porte sur les titres, le rapport explique aussi les ajustements qui permettent d’en déterminer la valeur : la dette nette et les autres postes retenus.

Le pont de valeur

  1. Valeur d’entreprise
  2. moins la dette bancaire
  3. moins les autres passifs retenus
  4. plus la trésorerie disponible
  5. égale la valeur des titres

Schéma volontairement simplifié. Une méthode qui évalue directement les capitaux propres ne subit pas une seconde déduction des mêmes dettes.

Le traitement de chaque poste
  • Les emprunts et concours bancaires, en capital restant dû.
  • La trésorerie disponible et les valeurs mobilières de placement, qui viennent en déduction de la dette.
  • Les comptes courants d’associés, dette s’ils sont créditeurs, créance s’ils sont débiteurs, et sujet de négociation à part entière.
  • Les contrats de crédit-bail et de location, traités en cohérence avec le traitement des loyers dans les résultats.
  • L’affacturage, selon le transfert effectif des risques.
  • Les passifs assimilables à de la dette, notamment les engagements de retraite et les cautions données.
  • Les actifs hors exploitation compris dans le périmètre.

Les litiges, engagements hors bilan et actifs hors exploitation sont examinés au cas par cas : leur prise en compte dépend de leur inclusion dans le périmètre et de leur traitement préalable dans les comptes, les flux ou les autres ajustements.

Les postes examinés

  • Emprunts et concours bancaires
  • Trésorerie et placements
  • Comptes courants d’associés
  • Crédit-bail et location
  • Affacturage
  • Passifs assimilables à de la dette
  • Actifs hors exploitation

Chaque poste est analysé pour éviter omissions et doubles comptages. Un actif exclu de la cession ne s’ajoute pas au prix du périmètre cédé. Un passage complet est chiffré ligne par ligne dans l’étude de cas.

Les ajustements

Où chaque ajustement intervient ?

Les risques sont traités dans les flux, le taux ou le multiple, selon leur nature. Le rapport précise le traitement des risques identifiés dans le périmètre de la mission. Il veille à ne pas compter deux fois le même risque.

Taille

Dans la méthode qui s’y rapporte

Un écart de taille avec l’échantillon s’analyse dans la méthode des comparables, s’il est documenté et qu’il ne reproduit pas un effet déjà intégré ailleurs.

Liquidité

Selon les droits évalués

Des parts de PME ne se cèdent pas comme une action cotée. L’incidence dépend de la méthode, du périmètre et des droits.

Dépendance au dirigeant

Un examen de la continuité

Autonomie de l’organisation, transmission des relations commerciales, continuité des fonctions essentielles.

Droits attachés aux titres

Décote de minorité ou prime de contrôle

Justifiée au regard des droits de vote, des clauses statutaires, des accords entre associés et de la liquidité.

05Cinquième étape

Présenter les limites, les sensibilités et les leviers de valeur

Les informations manquantes sont identifiées, et le rapport dit ce qu’elles changent. Il montre aussi comment la valeur varie avec les hypothèses déterminantes, et les leviers sur lesquels une action peut être envisagée pour l’augmenter.

Quand une information manque

  • La méthode concernée est écartée, avec sa justification. Sans EBITDA exploitable, pas de multiple. Sans prévisionnel documenté, pas de flux actualisés.
  • Une hypothèse de substitution est retenue, avec son origine et son incidence sur la fourchette.

Une information indispensable peut conduire à suspendre une méthode ou à demander un complément avant de conclure.

La qualité du dossier

Une appréciation de A à D signale la complétude et la qualité des éléments disponibles.

Interne à Artis : ni une certification, ni une notation financière, ni un intervalle de confiance statistique.

La restitution

45

minutes d’entretien de restitution, inclus sur demande.

Pour revenir sur la conclusion de valeur et les hypothèses importantes.

Ce que ces travaux établissent

Le rapport présente une estimation à une date et pour un périmètre définis.

Il permet d’examiner les hypothèses et de vérifier les calculs, en précisant les limites liées aux informations disponibles.

La portée des travaux dépend des informations examinées. Le prix d’une opération résulte d’une négociation et de ses conditions : l’évaluation en fournit une base argumentée, sans garantir un prix de cession. Le rapport ne constitue pas une expertise judiciaire ni une attestation d’expert-comptable et ne remplace pas les diligences nécessaires à une opération.

Cette mission répond-elle à votre besoin ?

Le premier échange permet de le déterminer, et de préciser le périmètre des travaux et leurs conditions.