Premier échange
Environ 20 minutes pour préciser votre besoin et le périmètre à évaluer.
Entreprise
Artis analyse les comptes, les perspectives et les risques de votre entreprise. Le rapport explique les méthodes retenues, la conclusion de valeur et le passage à la valeur des titres.
Honoraires
À partir de 890 € HT
Entreprise
La valeur d’une société et celle de ses titres.
Prix hors taxes, TVA de 20 %. Le prix est fixé avec la lettre de mission, selon le travail à fournir.
Premier échange sans engagement. Réponse sous un jour ouvré.
« Je suis reparti avec des arguments solides pour défendre le prix de mon entreprise et céder sereinement. C’est ce que je cherchais. »
Ce que chaque point produit dans le rapport. Les illustrations viennent du rapport d’exemple, un cas fictif, ou de notre méthodologie.
Les trois derniers exercices sont examinés et le résultat est retraité des éléments qui en altèrent la lecture. Les conventions retenues et l’incidence des ajustements sont précisées. Le rapport sépare le réalisé des prévisions.
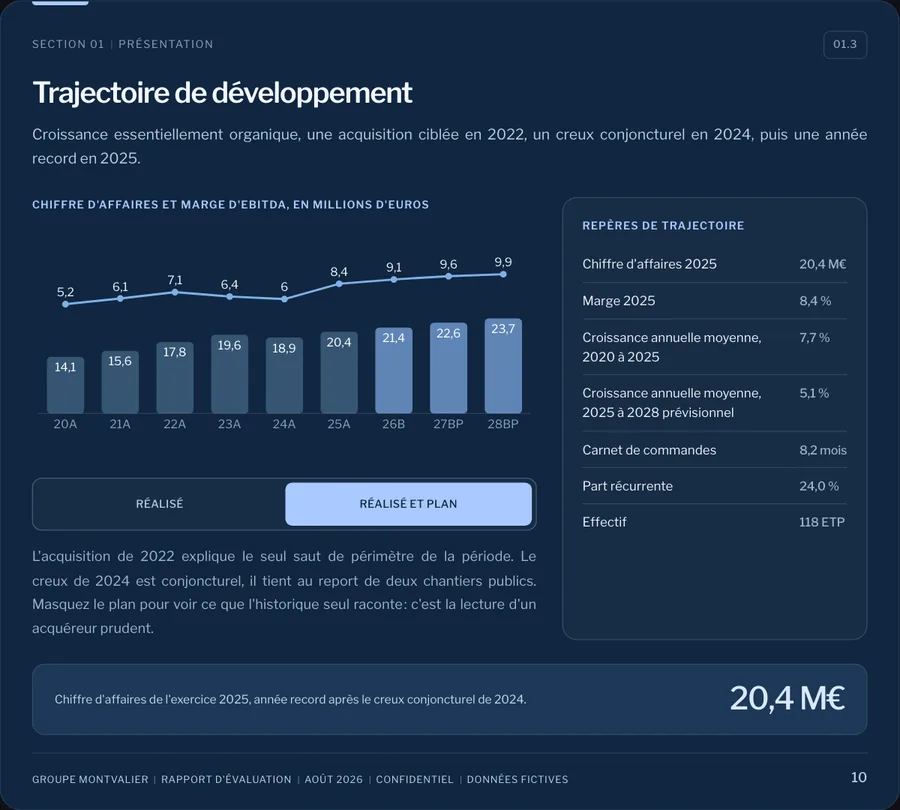
L’activité, la concurrence et les perspectives du marché permettent de documenter les hypothèses de chiffre d’affaires, de marge et de risque.
Ce que le marché implique pour l’entreprise.
Des perspectives économiques étayées. Sources selon le dossier.
Une question guide ce travail : quel résultat dégagerait l’entreprise, dirigée par quelqu’un d’autre que vous ? L’EBITDA normatif est établi après examen des rémunérations, des loyers intragroupe et des éléments non récurrents, dans les deux sens.
Les sept retraitements examinés
De valeur d’entreprise en plus ou en moins pour 100 000 € de retraitement, à 6 fois l’EBITDA.
600 000 €
Le bail, les licences et les actifs d’exploitation pèsent selon votre activité. Exploitation et immobilier se valorisent chacun sur leur marché : un loyer versé à une SCI liée est comparé aux conditions de marché.
Quatre points à vérifier avant toute négociation
L’entreprise et ses murs : deux actifs, deux marchés.
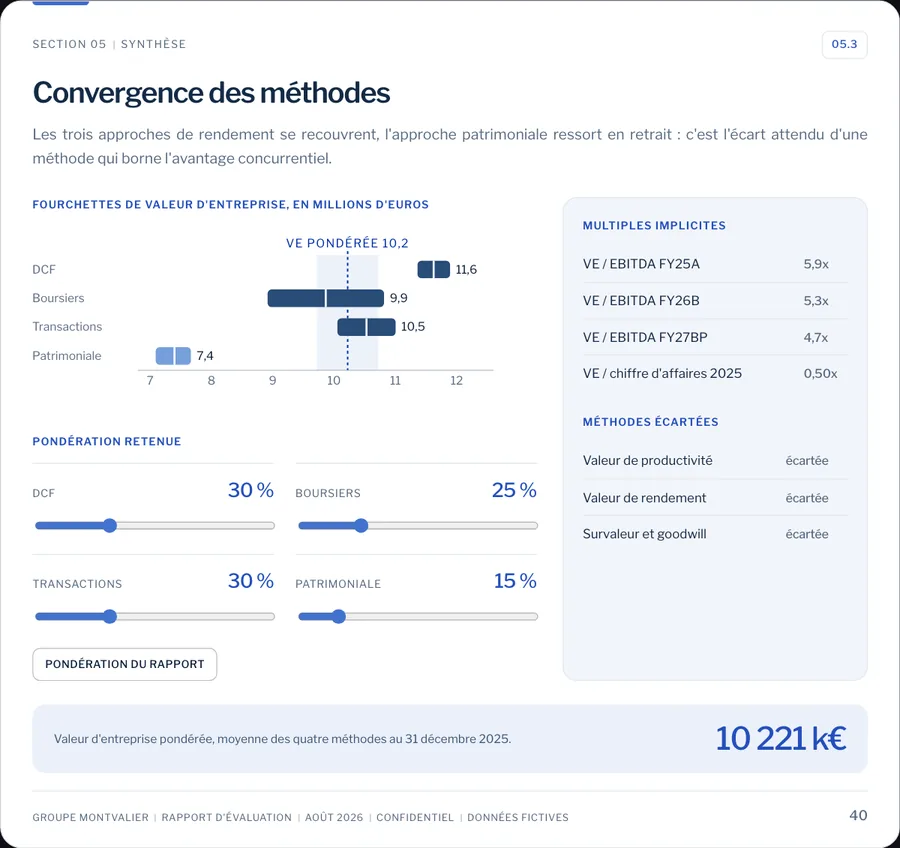
Les approches pertinentes sont retenues selon l’entreprise et les informations disponibles. Les écarts entre leurs résultats sont analysés pour expliquer la conclusion.
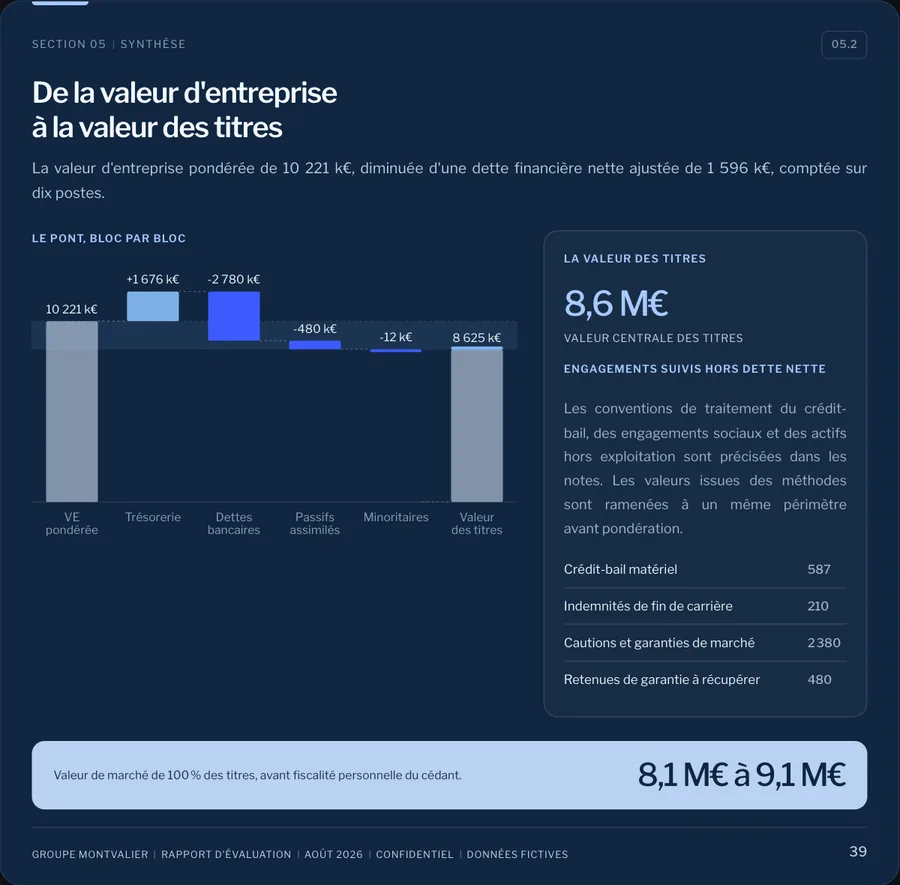
La dette nette et les autres ajustements sont examinés en cohérence avec le périmètre et les méthodes. Le rapport distingue la valeur de l’activité de celle des titres.
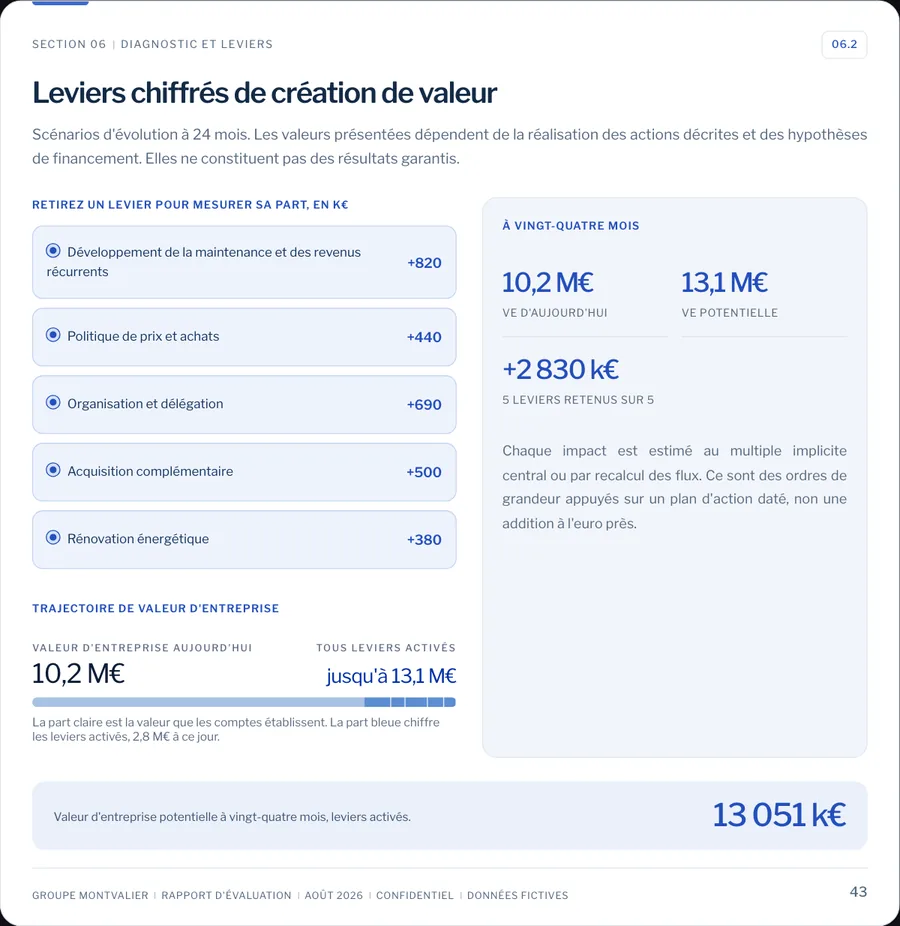
Les leviers sont reliés aux constats du dossier et classés selon leur impact potentiel et leur faisabilité. Leur incidence est estimée lorsque les informations le permettent.
Le détail des prestations
Emprunts, crédit-bail, comptes courants d’associés, trésorerie : chaque poste est analysé pour éviter omissions et doubles comptages. Les loyers et les flux avec les sociétés liées sont confrontés aux conditions de marché.
Les postes examinés
Un actif exclu de la cession ne s’ajoute pas au prix du périmètre cédé.
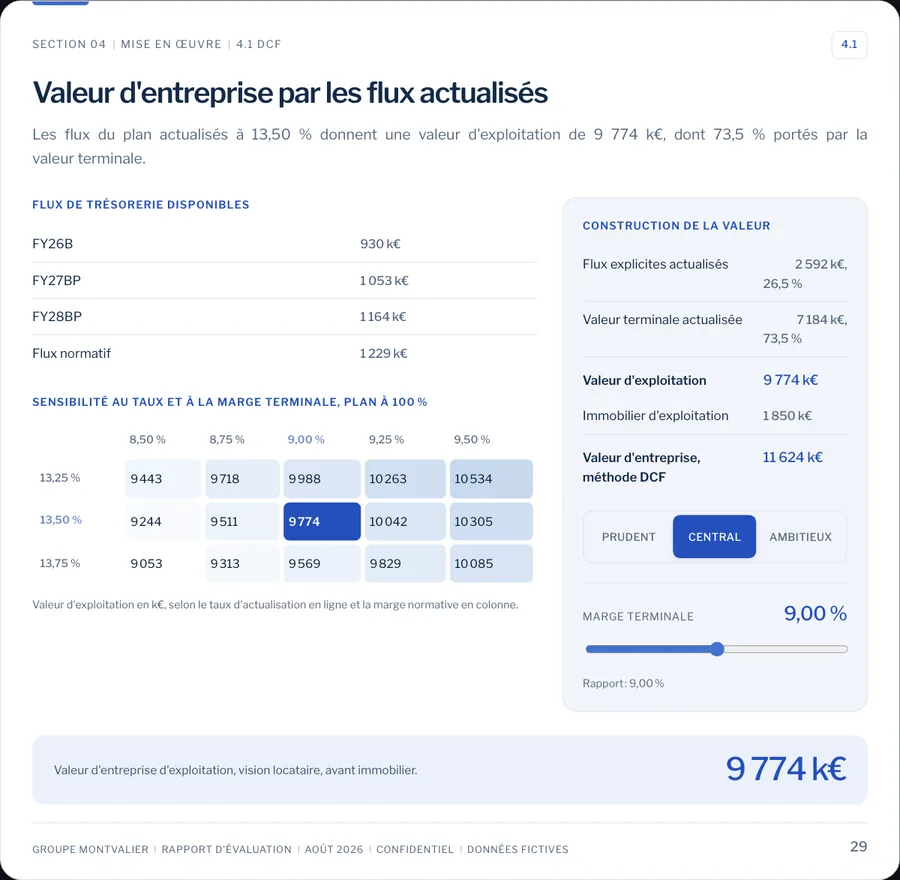
Lorsque les méthodes retenues le permettent, le rapport montre l’effet des principales hypothèses sur la fourchette de valeur, comme le taux d’actualisation ou la marge normative.
Un fonds de commerce ou une entreprise : deux prix de départ.
Un fonds de commerce s’évalue comme un actif : sa rentabilité, son bail, sa clientèle et les références de son métier.
C’est pourquoi l’évaluation commence à 490 € HT.
Une entreprise demande une étape de plus : le passage de la valeur de l’activité à celle de ses titres, après dette nette et ajustements.
C’est pourquoi l’évaluation commence à 890 € HT.
La lettre de mission dessine les contours de la mission : ce qu’il y a à valoriser et la stratégie à adopter.
Le prix est fixé ensuite, selon le travail à fournir.
Prix hors taxes, TVA de 20 %.
Réponse sous un jour ouvré. Rapport sous cinq jours ouvrés après réception du dossier complet et du règlement.
Environ 20 minutes pour préciser votre besoin et le périmètre à évaluer.
Les travaux, les honoraires et le calendrier sont fixés dans la lettre de mission, avant la commande.
Vous déposez les pièces dans un espace privé. Les points déterminants sont clarifiés avant le rapport.
Le rapport, puis l’échange de restitution sur demande, sans supplément.
Un cas fictif, le groupe Montvalier, 20,4 M€ de chiffre d’affaires : il montre la forme du travail, pas son échelle.
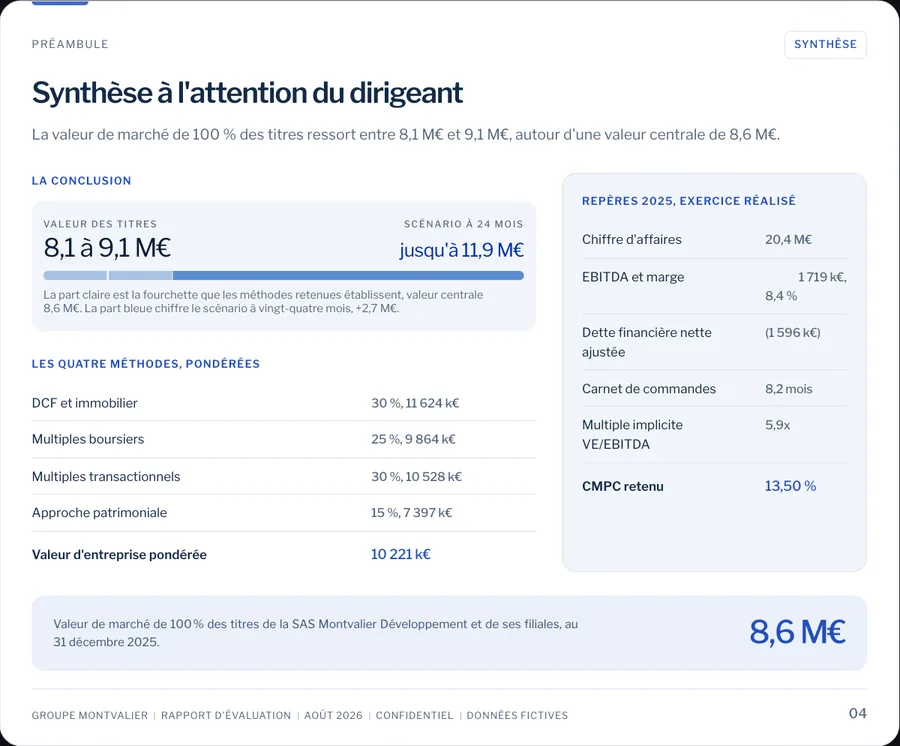
La conclusion de valeur
Fourchette de valeur des titres à la date d’évaluation, valeur centrale et principales hypothèses. Les scénarios d’évolution sont présentés séparément.
Méthodologie
Sur une entreprise valorisée six fois son EBITDA, cent mille euros de retraitement déplacent la valeur de six cent mille euros.
Cette normalisation répond à une question : quel résultat dégagerait l’entreprise, dirigée par quelqu’un d’autre que vous ?
Les retraitements peuvent augmenter ou diminuer le résultat de référence. Chaque ajustement est expliqué.
Le multiple se négocie de quelques dixièmes. L’agrégat, lui, se travaille.
La méthode dépend du dossier. Les divergences sont analysées, pas effacées par une moyenne automatique.
Dans la méthode présentée par Artis, le multiple de chiffre d’affaires sert de contrôle de cohérence. Son interprétation dépend du secteur et des références disponibles.
Les méthodes ne tombent presque jamais d’accord. L’écart entre elles est lui-même une information.
La valeur d’entreprise mesure l’outil économique. La valeur des titres correspond à ce qui revient aux associés une fois les créanciers servis. Elle sert de référence à une négociation portant sur ces titres. Le prix et ses modalités sont ensuite convenus entre les parties.
Sept cent vingt mille euros séparent les deux chiffres, sans qu’aucune hypothèse de valorisation n’ait changé.
Chiffres de l’étude de cas, un cas reconstitué.
Des revenus sous contrat, premier facteur de prime.
Une entreprise ne vaut pas le travail de son dirigeant. Elle vaut ce qu’elle continuera de produire sans lui.
Une part de la valeur repose sur une relation que l’entreprise ne contrôle pas entièrement.
Elle contribue au choix du multiple, avec les perspectives, les risques et les autres caractéristiques du dossier.
Démontrée dans les comptes, pas annoncée dans un plan.
Un besoin en fonds de roulement maîtrisé et des immobilisations à jour facilitent l’analyse. La dette nette, les engagements et les ajustements de prix restent à examiner.
L’entreprise et ses murs : deux actifs, deux marchés.
Une valorisation produit une valeur. Une cession produit un prix.
Elle ne prédit pas le prix. Elle fournit des éléments pour apprécier les offres et préparer la négociation.
Un chiffre unique se conteste en une phrase. Une fourchette argumentée se négocie.
L’évaluation d’un fonds de commerce commence à 490 € HT, celle d’une entreprise à 890 € HT. Les groupes et les situations particulières sont sur devis. La lettre de mission dessine ensuite les contours de la mission, ce qu’il y a à valoriser et la stratégie à adopter, et le prix est fixé selon le travail à fournir. Prix hors taxes, TVA de 20 %.
Un fonds de commerce s’évalue comme un actif : sa rentabilité, son bail, sa clientèle et les références de son métier. Une entreprise demande en plus le passage de la valeur de l’activité à celle de ses titres, après dette nette et ajustements.
Parce que chaque dossier est différent. La lettre de mission dessine les contours de la mission : ce qu’il y a à valoriser et la stratégie à adopter. Le prix est fixé ensuite, selon le travail à fournir.
Les états financiers des trois derniers exercices, puis selon l’entreprise : annexes, état de la dette, baux, situation récente ou prévisions. La liste est précisée lors du premier échange.
Dans les deux sens : on retient le coût d’un dirigeant salarié équivalent. Sous-payé, le dirigeant gonfle le résultat. Surpayé, il le masque.
Il ne figure pas au passif en normes françaises, mais l’annexe le récapitule. Le crédit-bail est examiné en cohérence avec le traitement des loyers et la méthode retenue, afin d’éviter les doubles comptages.
Leur absence est signalée. Selon leur importance, elle peut limiter les conclusions, conduire à écarter une méthode ou appeler des éléments complémentaires.
Le prix résulte d’une négociation et des conditions de l’opération. L’évaluation en fournit une base argumentée, sans garantir un prix de cession.
Il éclaire votre décision, pour le périmètre, la date et les usages précisés dans la mission. Il ne constitue ni une expertise judiciaire ni une attestation d’expert-comptable, et ne remplace pas les diligences nécessaires à une opération.
Un premier échange permet de préciser votre projet, les titres concernés et les informations nécessaires à l’évaluation.
Premier échange sans engagement. Réponse sous un jour ouvré.